Выручка по типам клиентов есть в отчётах. А прибыль?
В большинстве клиник выручку по типам клиентов — частные, корпоративные, страховые, тендерные — видит каждая учётная система. А прибыль по этим же типам не видит никто. Из-за этого клиника может годами выращивать «растущий» сегмент, который на самом деле съедает маржу.
Короткий ответ: считайте не только выручку, но и валовую прибыль по каждому типу клиентов. Для этого нужно разделить клиентов на типы и отнести к каждому только прямые затраты — то, что напрямую связано с его клиентами. Косвенные расходы по типам при этом не распределяются: результат распределения зависит от выбранного драйвера и может исказить реальную прибыльность. Ниже — кейс из практики и пошаговый порядок расчёта.
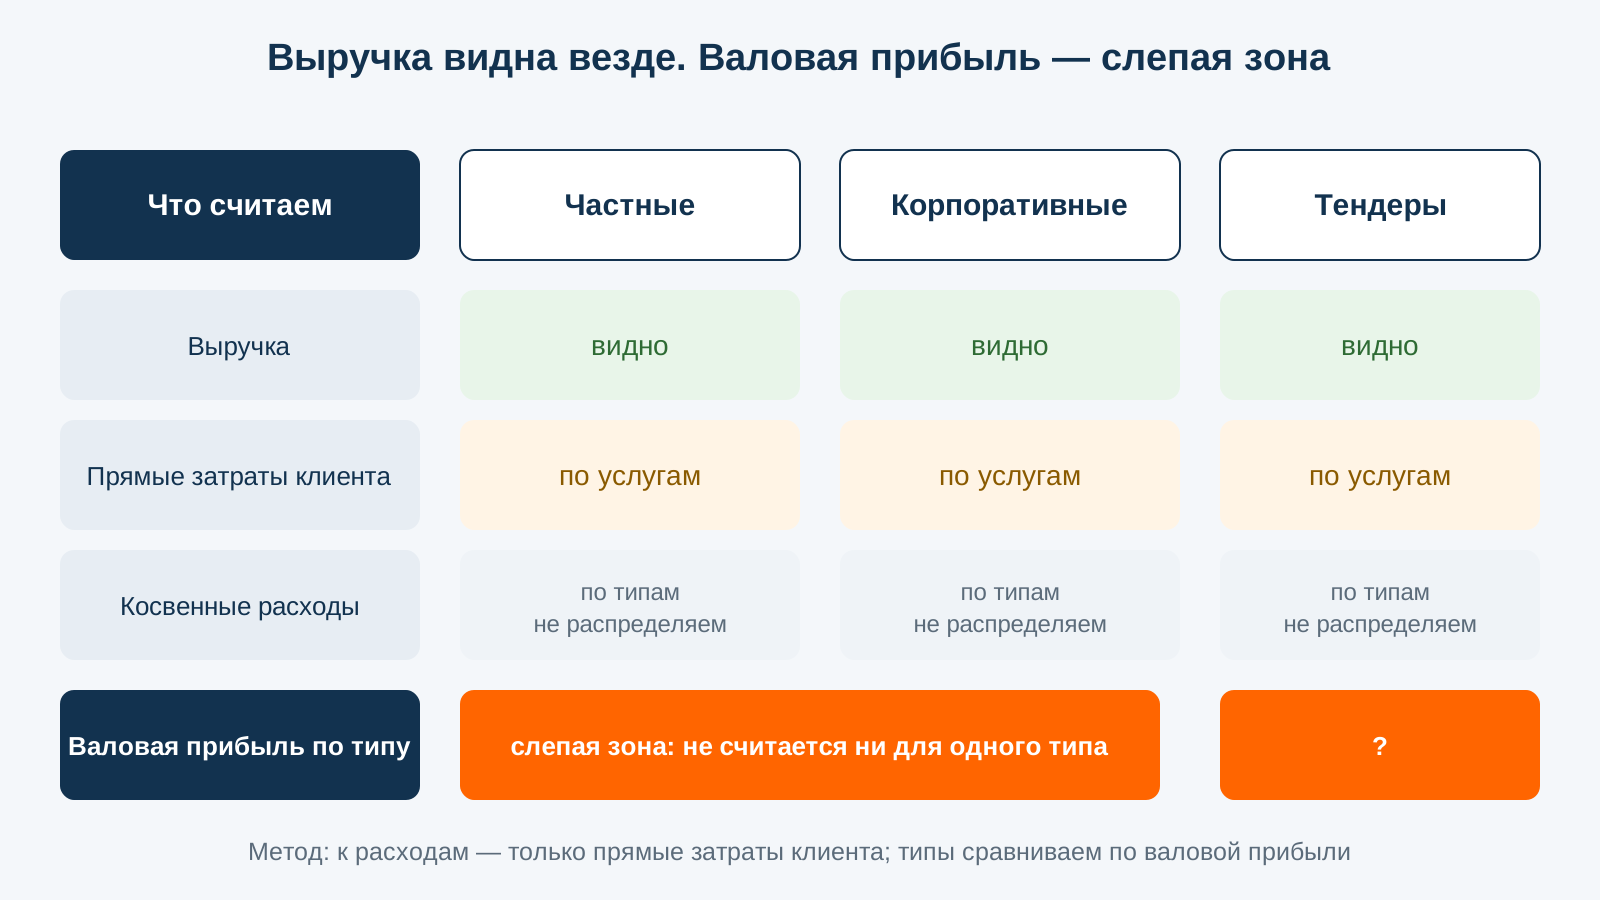
Короткий ответ: видеть выручку — не значит видеть прибыль
Выручка по типу клиентов отвечает на вопрос «сколько пришло». Прибыль по типу клиентов — на вопрос «сколько осталось после затрат, которые этот тип клиентов создал». Это разные вопросы, и второй почти всегда оказывается сложнее: прямые затраты привязаны к услуге, а косвенные — ко всей клинике целиком.
Пока прибыль считается только по клинике в целом, любые выводы о сегментах — это догадки. Собственник чувствует, что «корпоративные выгоднее» или «частные надёжнее», но подтвердить это цифрой не может. И продолжает распределять ресурсы по ощущениям.
Кейс: сеть клиник, где всё оцифровано, а маржа уходит
Это кейс из практики нашего методолога-партнёра Ксении Трошкиной; детали обезличены. Небольшая сеть клиник: воронки продаж и конверсии посчитаны, инвентаризация фиксирует излишки и потери, кассовая дисциплина под контролем. Собственник много лет в бизнесе и привык работать с цифрами.
Запрос был понятным: косвенные и общехозяйственные расходы съедают маржу, прогноз по году выходил убыточным — нужны финмодель и оптимизация затрат. Всё, что обычно «собирают месяцами», здесь уже было в цифрах.
И именно здесь выяснилось главное: цифр много, а управленческих разрезов — мало. Учёт отвечал на вопросы «сколько заработала услуга» и «сколько пришло от типа клиентов», но не «сколько принёс каждый тип клиентов после всех затрат».
Вопрос, который собственник не задавал себе ни разу
На диагностике Ксения последовательно проверяла, какие данные вообще доступны: аналитика по продажам — есть, по услугам и их рентабельности — есть, по воронкам и конверсиям — есть. Дальше вопрос: какие типы клиентов есть в клинике? Частные, корпоративные, тендерные заказы. Выручку в этом разрезе собственник видел.
И тогда прозвучал вопрос, который собственник записал себе отдельно: «А прибыль по типам клиентов — она различается?» Он никогда не задавал его себе: отчёты по услугам были, а вот прибыль по типам клиентов не считалась никогда — при том, что и цена, и себестоимость обслуживания у разных типов клиентов заметно разные.
Одна встреча-диагностика не построила финмодель — и не должна была. Но она дала собственнику новое управленческое измерение — вопрос, куда уходит маржа: прибыль по типам клиентов предстояло посчитать. Для собственника, у которого «всё оцифровано», это оказалось самым ценным результатом встречи.
Результат кейса показателен, но не гарантирует повторения: у каждой клиники своя структура клиентов и затрат. Порядок действий, который сработал здесь, разбираем ниже.
Как посчитать валовую прибыль по типам клиентов пошагово
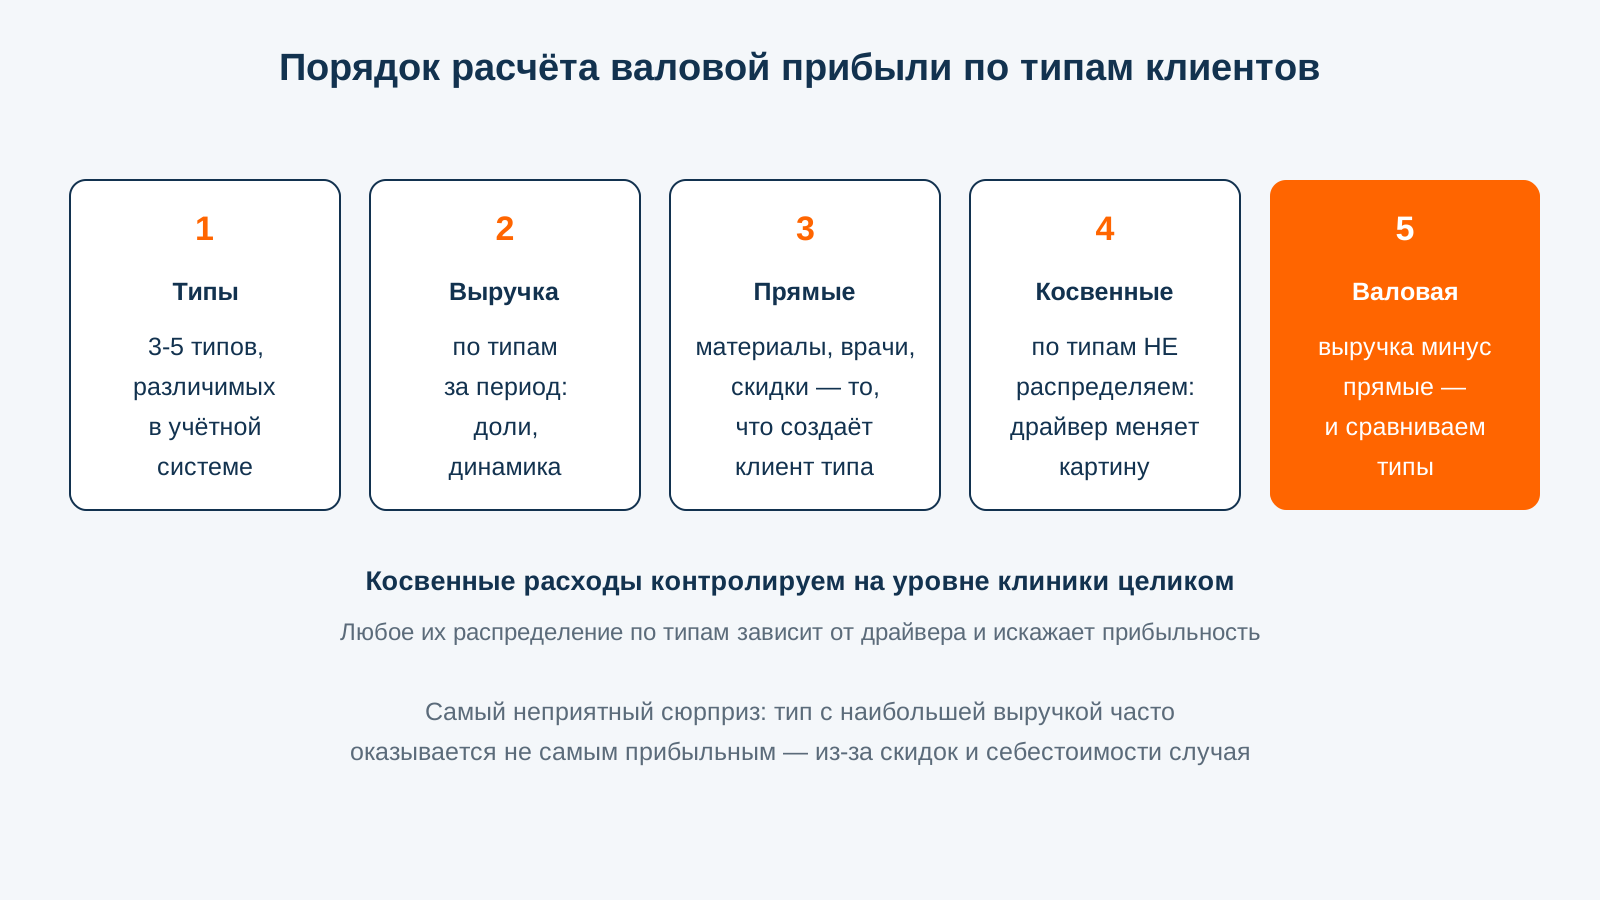
Порядок одинаков и для сети, и для одной клиники. Цифры в примере условные — для логики расчёта. Метод: к расходам относим только то, что напрямую связано с клиентом, и сравниваем типы на уровне валовой прибыли.
| Шаг | Что делаем | На что смотреть |
|---|---|---|
| 1. Типы клиентов | Фиксируем 3–5 реальных типов: частные, корпоративные, страховые, тендерные и т.д. | типы должны быть различимы в учётной системе, а не «в голове» |
| 2. Выручка по типам | Собираем выручку за сопоставимый период по каждому типу | доли типов и их динамику |
| 3. Прямые затраты | Относим к типу затраты, которые создают именно его клиенты: материалы, работа врачей, прямые скидки | себестоимость случая по каждому типу |
| 4. Косвенные расходы | По типам клиентов не распределяем: любой драйвер распределения (время кресла, визиты, выручка) даёт свою картину и может исказить реальную прибыльность | чтобы в прямые затраты не попадали лишние статьи — и косвенные оставались на уровне клиники целиком |
| 5. Валовая прибыль по типу | Считаем валовую прибыль: выручка минус прямые затраты, напрямую связанные с клиентами этого типа, — и на этом уровне сравниваем типы | разрыв между «большим» и «прибыльным» типом |
Как правило, самый неприятный сюрприз ждёт на шаге 5: тип клиентов с наибольшей выручкой часто оказывается не самым прибыльным — из-за скрытых скидок и высокой себестоимости случая.
Какие решения это даёт
- Цены и скидки. Скидка для «прибыльного» типа и для «маржинально-убыточного» — это разные решения, даже если сумма одинаковая. О том, как считать влияние скидки на прибыль, разбирали в материале о скидках и прибыли.
- Фокус маркетинга. Привлекать стоит те типы клиентов, которые приносят прибыль, а не выручку. Разрез «тип → прибыль» делает это решение проверяемым.
- Микс услуг. Видно, какие услуги внутри типа тянут маржу вниз, — подробнее об экономике услуги в разборе экономики кресла.
- Переговоры с «якорными» клиентами. Понимание валовой прибыли по типу даёт опору для пересмотра условий, а не только интуицию.
Если данные по типам клиентов у вас пока не сходятся даже по выручке, начните с наведения порядка в источниках: сверка МИС, кассы и банка — обязательная база для любого разреза прибыли.
Частые вопросы
Сколько типов клиентов стоит выделять?
Начните с 3–4, которые реально различаются по цене, себестоимости и каналу привлечения. Десяток мелких типов усложняет расчёт раньше, чем даёт решения.
Это применимо к одной клинике, а не только к сети?
Да. В одной клинике расчёт даже проще: меньше точек, проще собрать прямые затраты по типам.
Сколько периодов нужно, чтобы принимать решения?
Считайте по итогам 2–3 месяцев: за месяц случайности велики, за полгода решение откладывается. Главное — считать регулярно, а не один раз.
Связанные материалы
- Как скидки влияют на прибыль стоматологии
- Как сверить МИС, кассу и банк стоматологии
- Экономика стоматологического кресла
- Финансовая диагностика
Если прибыль не видна ни в одном разрезе
За 40 минут бесплатной диагностики зафиксируем, какие разрезы прибыли уже можно собрать из ваших данных, где теряется связь между типом клиента и затратами, и какой следующий проверяемый шаг нужен. Диагностика не обещает построить финмодель за одну встречу и не гарантирует повторения чьих-либо результатов.