Материалы для собственника стоматологии · Скидки и прибыль
Как скидки влияют на прибыль стоматологии
Скидка видна пациенту сразу. Её влияние на финансовый результат клиники часто становится заметно только в конце месяца: записей стало больше, выручка выглядит приемлемо, а денег на постоянные расходы и прибыль осталось меньше ожидаемого.
Причина в простой арифметике. Скидка уменьшает цену услуги. При этом работа врача и ассистента, материалы, лаборатория, эквайринг и другие затраты на конкретный случай не обязательно уменьшаются вместе с ценой. Поэтому сравнивать только число записей или общую выручку недостаточно.
До запуска акции полезно ответить на два вопроса:
- сколько вклада в покрытие даёт один случай до и после скидки;
- сколько действительно дополнительных случаев клиника способна получить и провести за тот же период.
Что именно уменьшает скидка
Для управленческого расчёта удобно разложить один случай на пять элементов:
- цена по прайсу;
- сумма скидки;
- чистая выручка после скидки;
- переменные затраты на этот случай;
- вклад в покрытие.
Формулы выглядят так:
Чистая выручка = цена по прайсу − скидка.
Вклад в покрытие = чистая выручка − переменные затраты.
Вклад в покрытие — это сумма, из которой затем оплачиваются постоянные расходы клиники и формируется прибыль. Это не равно бухгалтерской или чистой прибыли.
Для расчёта скидки нужен именно перечень затрат, которые возникают или меняются из-за конкретного случая. Состав зависит от услуги и модели клиники. В него могут входить материалы, лаборатория, переменная часть оплаты команды, комиссии и другие затраты, сумма которых возникает или изменяется из-за конкретного случая. Аренду, постоянный оклад и другие расходы периода нельзя механически распределять и называть переменными только ради удобного ответа.
Пример: почему скидка 10% уменьшает вклад сильнее
Возьмём условный, полностью иллюстративный пример. Это не данные клиента и не норматив для стоматологии.
- цена услуги по прайсу — 20 000 ₽;
- переменные затраты — 12 000 ₽;
- вклад в покрытие без скидки — 8 000 ₽.
При скидке 10% пациент платит 18 000 ₽. Если переменные затраты остаются 12 000 ₽, вклад в покрытие составит 6 000 ₽.
Цена снизилась на 10%, а вклад в покрытие одного случая — на 25%: с 8 000 до 6 000 ₽. Чтобы получить те же 80 000 ₽ вклада, которые давали 10 случаев без скидки, понадобится 13,34 случая. В операционном плане это означает как минимум 14 завершённых случаев при тех же затратах на случай.
Такой расчёт не доказывает, что скидка плоха. Он показывает условие, при котором решение окупает уменьшение вклада: нужен реальный дополнительный объём, свободная мощность и сохранение рассчитанной структуры затрат.

Расчёт по шагам
- Цена по прайсу: 20 000 ₽.
- Скидка 10%: −2 000 ₽.
- Чистая выручка: 18 000 ₽.
- Переменные затраты: −12 000 ₽.
- Вклад в покрытие: 6 000 ₽.
У скидки нет универсально безопасного процента
Одинаковая скидка даёт разный эффект для разных услуг. Если переменные затраты занимают большую долю цены, запас вклада небольшой. Если кресла уже загружены, пациент со скидкой может занять время, на которое был бы спрос по полной цене. Если свободное время иначе простаивает, сравнение будет другим.
Поэтому правило «до 10% можно всем» не является финансовым расчётом. Граница зависит минимум от:
- цены конкретной услуги или плана лечения;
- подтверждённых переменных затрат;
- действующей модели оплаты врача и команды;
- свободной мощности врача, кресла и лаборатории;
- цели скидки и срока акции;
- ожидаемого дополнительного объёма;
- влияния на повторные визиты и структуру спроса;
- условий договора, информирования пациента и учёта цены.
Если хотя бы цена или переменные затраты неизвестны, точный предел скидки посчитать нельзя. Сначала восстанавливают исходные данные, затем принимают решение.
Сценарий, а не ощущение
До запуска акции сравните на одном горизонте два сценария.
| Показатель | Без скидки | Со скидкой |
|---|---|---|
| Цена одного случая | прайс | прайс минус скидка |
| Переменные затраты на случай | расчёт | расчёт с учётом условий акции |
| Вклад на случай | цена минус переменные затраты | чистая цена минус переменные затраты |
| Число завершённых случаев | базовый сценарий | обоснованный сценарий акции |
| Общий вклад | вклад × случаи | вклад × случаи |
| Ограничение мощности | часы, кресла, врачи | часы, кресла, врачи |
Ключевое слово — завершённых. Заявка, запись или первичная консультация ещё не создаёт выручку по плану лечения. Если акция привела людей, которых клиника и так получила бы по полной цене, это не дополнительный объём.
Отдельно проверьте деньги. Прибыль и денежный поток отвечают на разные вопросы. Рассрочка, предоплата лаборатории или отложенная выплата могут создать кассовый разрыв даже в сценарии с положительным вкладом. Для этого нужен отдельный контроль дебиторки и рассрочек.
Карточка решения до запуска акции
Одной строки в прайсе недостаточно. Для каждой акции или индивидуальной скидки зафиксируйте:
- услугу, направление и филиал;
- обычную цену и чистую цену после скидки;
- сумму и процент скидки;
- переменные затраты и источник каждого значения;
- вклад в покрытие до и после скидки;
- цель: заполнить конкретное свободное окно, вернуть пациента, проверить новый канал или решить другую измеримую задачу;
- базовый и целевой объём завершённых случаев;
- срок действия и ответственного;
- кто вправе согласовать скидку;
- критерий остановки;
- фактический объём, выручку и вклад после завершения периода.
Эта карточка связывает маркетинговое решение с финансовым результатом. Без неё акция легко превращается в постоянное снижение цены, у которого нет владельца и даты пересмотра.
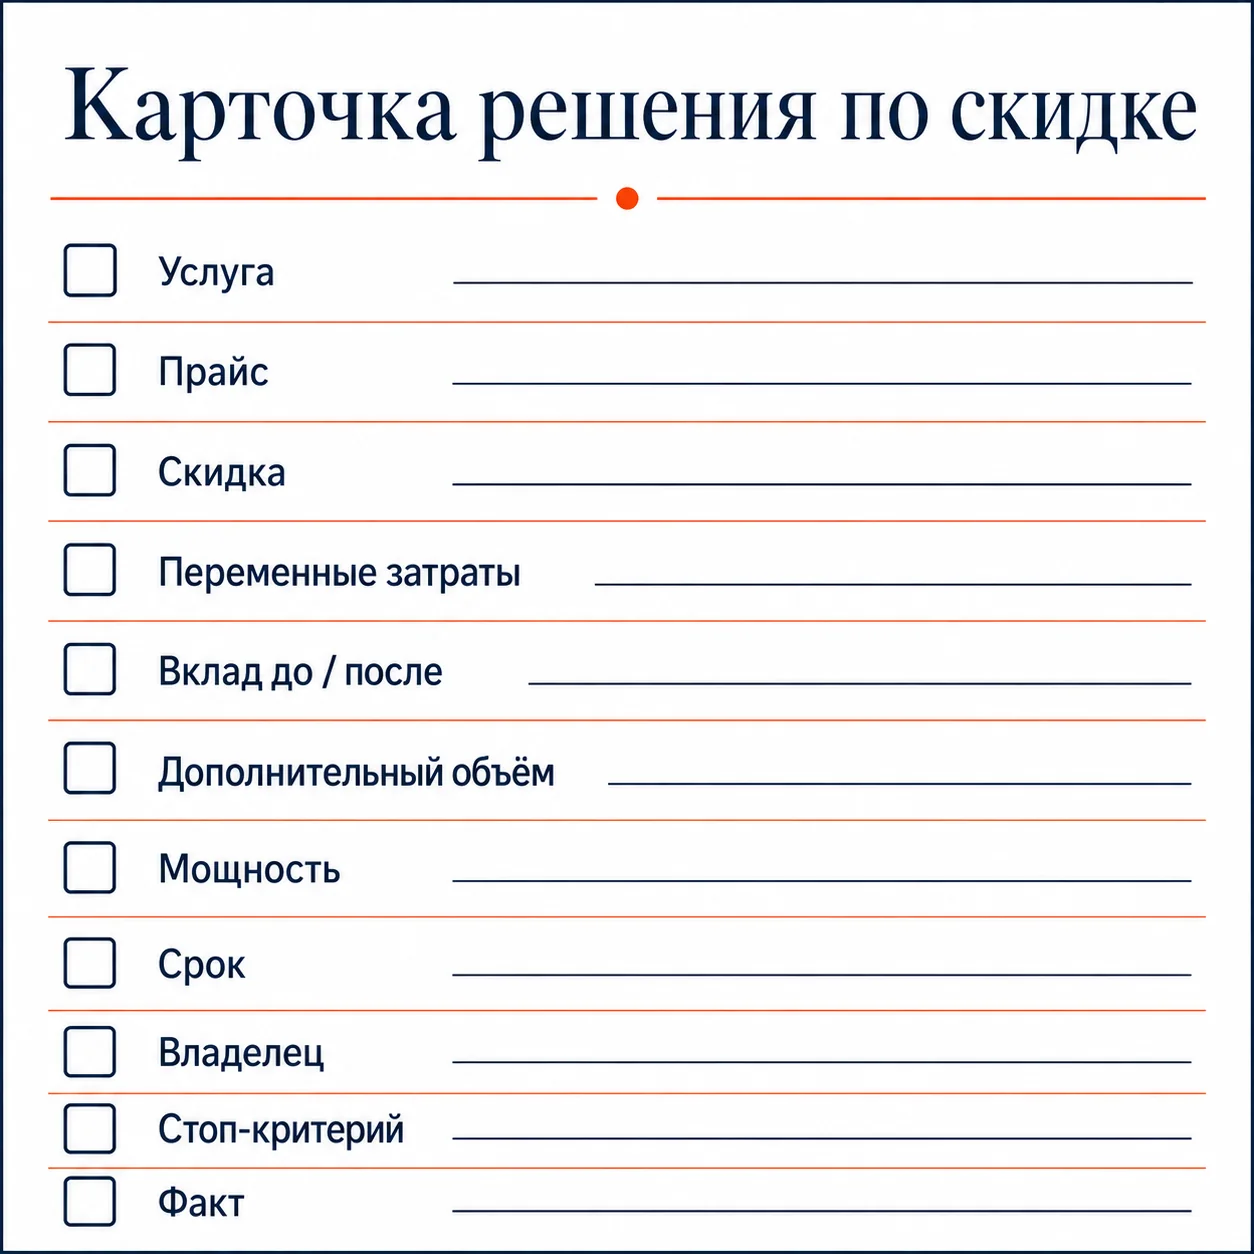
Поля карточки
Услуга; прайс; скидка; переменные затраты; вклад до и после; дополнительный объём; мощность; срок; владелец; стоп-критерий; факт.
Пять правил, которые убирают скрытые скидки
1. Один утверждённый прайс. Администратор, врач, касса и управленческий отчёт должны использовать одну актуальную базовую цену.
2. Причина обязательна. В журнале нужна не только сумма, но и основание: акция, программа лояльности, служебное исправление, персональное решение в пределах полномочий.
3. Полномочия заданы заранее. Клиника определяет, кто и в каких пределах меняет цену, а исключения передаёт назначенному владельцу до оказания услуги.
4. План и факт считаются одинаково. Нельзя планировать дополнительный объём по записям, а оценивать результат по оплатам без связи с завершёнными случаями.
5. Акция имеет срок и стоп-критерий. Если дополнительный объём не подтверждается или мощности заняты спросом по полной цене, решение пересматривают.
Цена по договору и её изменение требуют корректного оформления. В бухгалтерском учёте 2026 года выручка учитывает предусмотренные договором скидки. С 2027 года обязательным становится ФСБУ 9/2025 «Доходы». Конкретное оформление договора, кассовых документов и проводок нужно проверять для юридической модели и системы учёта самой клиники.
Где искать ошибку, если выручка есть, а прибыль не растёт
Проверьте цепочку от прайса до отчёта:
- совпадает ли цена в МИС, кассе и управленческой базе;
- отражена ли скидка отдельным полем, а не ручным изменением услуги;
- можно ли увидеть автора, основание и дату решения;
- учтены ли материалы и лаборатория по конкретной услуге;
- не считается ли оборот вместо вклада в покрытие;
- не заняла ли акция уже загруженные часы;
- совпал ли обещанный дополнительный объём с завершёнными случаями;
- не возникла ли дебиторка, которую ошибочно приняли за полученные деньги.
Если проблема начинается с затрат по услуге, пригодится разбор списания материалов. Если скидка меняет загрузку кабинета, сравните сценарии через экономику стоматологического кресла. Общую связь выручки, расходов, денег и обязательств дают финансовые отчёты для стоматологии.
Короткий чек-лист собственника
Перед следующей скидкой проверьте:
- [ ] известна чистая цена после скидки;
- [ ] переменные затраты подтверждены по этой услуге;
- [ ] вклад в покрытие рассчитан до и после скидки;
- [ ] дополнительный объём обоснован, а не просто желателен;
- [ ] у клиники есть свободная мощность для этого объёма;
- [ ] правило согласования и основание записываются;
- [ ] назначены срок и стоп-критерий акции;
- [ ] денежный график проверен отдельно;
- [ ] после периода будет план-факт по завершённым случаям и вкладу.
Частые вопросы
Можно ли ориентироваться только на выручку акции?
Нет. Выручка не показывает, сколько осталось после переменных затрат и какой объём постоянных расходов должен быть покрыт. Для решения нужны как минимум чистая цена, затраты на случай и общий вклад.
Скидка всегда уменьшает прибыль?
Она уменьшает цену одного случая. Итог периода зависит от дополнительного объёма, затрат, свободной мощности и других эффектов. Их нужно задать до запуска и проверить по факту.
Как посчитать объём для компенсации скидки?
Разделите целевой общий вклад без скидки на вклад одного случая после скидки. Результат округляют вверх до возможного числа завершённых случаев и проверяют, хватает ли мощности.
Что делать со скидками друзьям и знакомым?
Применить то же правило: основание, полномочия, чистая цена, вклад, срок и отражение в учёте. Личные отношения не отменяют финансового эффекта для клиники.
Как часто пересматривать акцию?
Частоту задают до старта с учётом длины лечения и объёма данных. Важнее не календарная частота сама по себе, а заранее назначенная дата и достаточное число завершённых случаев для сравнения.
Если скидки уже невозможно объяснить одним отчётом
За 40 минут диагностики можно зафиксировать один конкретный вопрос по скидкам: какие данные уже есть, где теряется связь между ценой и затратами и какой следующий проверяемый шаг нужен. Диагностика не обещает готовую финансовую модель или рост прибыли за встречу.
Связанные материалы
- Экономика стоматологического кресла — про единицу анализа, загрузку и затраты.
- Расчёт зарплаты врачей и материалы — как скидки и возвраты попадают в базу начисления.
- Контроль рассрочек и дебиторки — как долги пациентов влияют на поступления.