Сколько денег можно вывести из стоматологии: почему остаток на счёте не даёт ответа
Остаток на счёте отвечает только на один вопрос: сколько денег отражено на конкретную дату. Он не показывает автоматически, какой суммой собственник может распорядиться лично. Между остатком и решением остаются обязательства, сроки платежей, подтверждённость будущих поступлений, принятый резерв и документы, которые определяют полномочия.
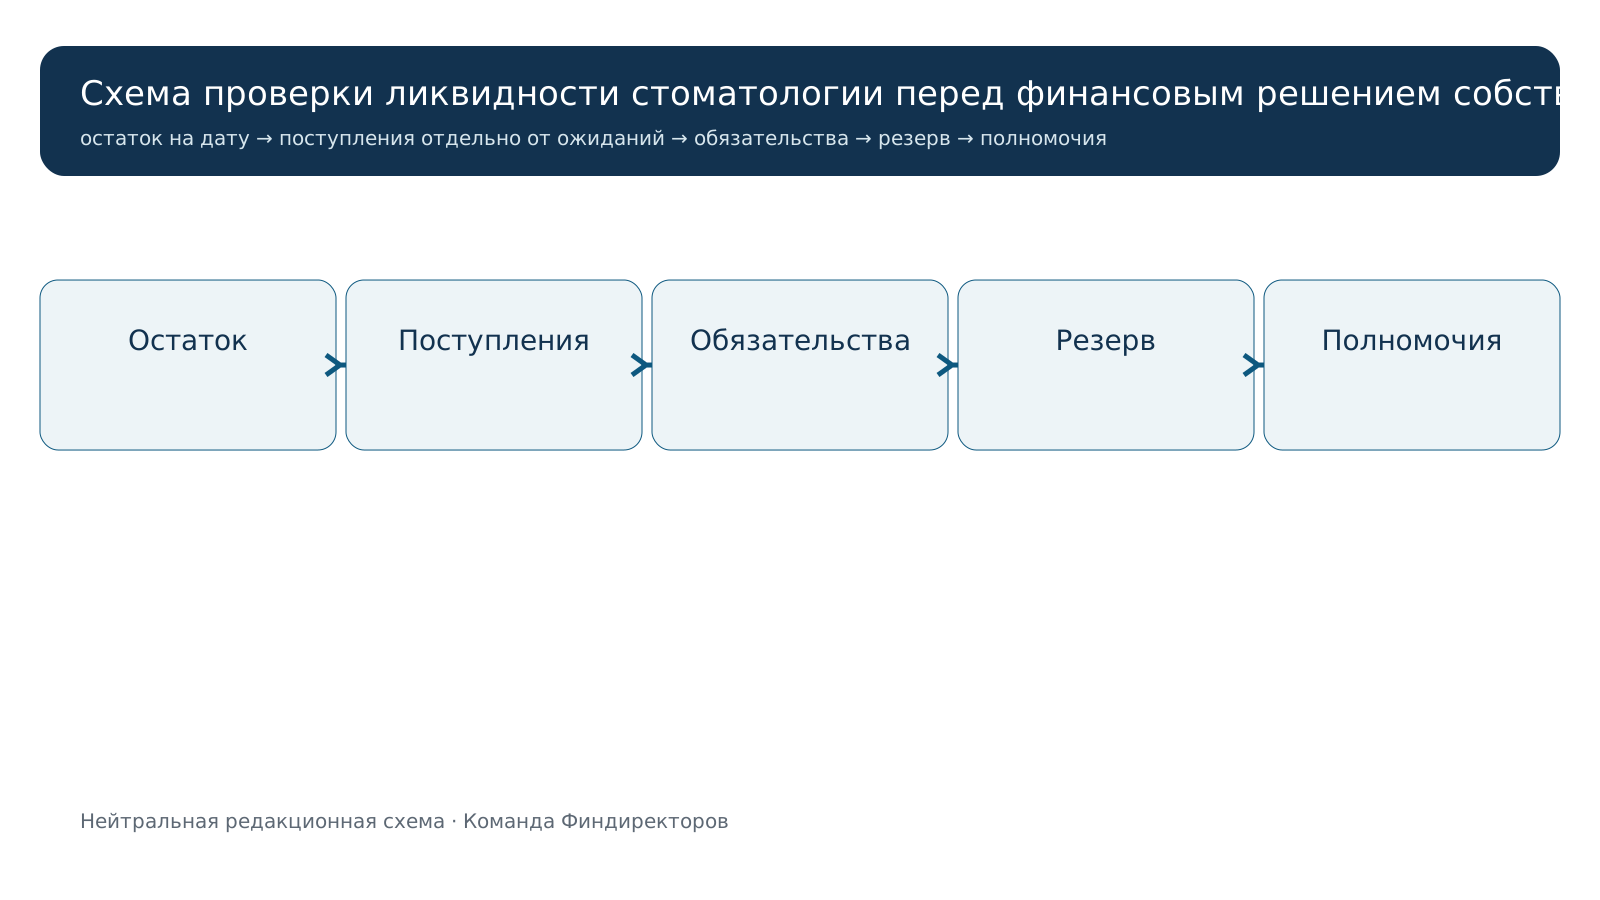
Короткий ответ: не превращайте остаток в «свободные деньги» одной формулой. Сначала соберите проверяемую картину ликвидности на выбранную дату, отделите подтверждённые факты от ожиданий и передайте конкретное решение бухгалтеру и юристу с учётом формы бизнеса, налогового режима и документов.
Почему остаток, выручка и прибыль нельзя складывать в один ответ
Выручка показывает показатель за период по принятому определению. Прибыль отражает результат после учёта доходов и расходов по выбранным правилам. Остаток на счёте или в кассе показывает деньги на дату. Эти значения могут расходиться из-за сроков расчётов, предоплат, дебиторки, возвратов, обязательств и других операций.
Поэтому фраза «в этом месяце была прибыль» не отвечает на вопрос о доступных деньгах. И наоборот: положительный остаток не подтверждает, что обязательства уже покрыты. Для начала важно не искать универсальный норматив, а назвать дату среза и источники, на которых строится следующий шаг.
С чего начинается проверка ликвидности
Ликвидность в этом материале — не оценка конкретной суммы и не юридический вывод. Это последовательность вопросов: какие деньги подтверждены, какие платежи уже нужно учитывать и какие документы ограничивают решение.
Перед обсуждением результата соберите четыре блока:
- подтверждённые остатки по счетам и кассе на дату среза;
- ожидаемые поступления отдельно от вероятной дебиторки;
- обязательства с датами и документами-основаниями;
- принятый владельцем резерв, если он существует, и документы о полномочиях на решение.
Не все будущие поступления одинаково надёжны. Выставленный счёт, обещание оплаты и деньги, уже отражённые в выписке, — разные статусы. Их полезно показывать отдельно, чтобы ожидаемая оплата не подменила собой фактический остаток.
Чек-лист обязательств без универсальной суммы
Задача чек-листа — не установить, сколько нужно оставить, а не потерять уже возникшие обязательства. В каждой строке нужны дата, источник и ответственный за проверку.
| Что проверить | Какой источник назвать | Какой вопрос задать |
|---|---|---|
| Деньги на дату | банковская выписка, кассовый отчёт | по каким счетам и на какую дату подтверждён остаток? |
| Ожидаемые поступления | договор, реестр, подтверждение контрагента | это подтверждённое поступление или только ожидание? |
| Обязательные платежи | платёжный календарь, документы, официальный календарь | какой срок и основание у платежа? |
| Расчёты с сотрудниками и поставщиками | договоры, начисления, счета, внутренний реестр | какое обязательство уже принято и когда его нужно исполнить? |
| Долг и возвраты | договоры, графики, реестры возвратов | есть ли зафиксированное обязательство, которое не видно в одном остатке? |
| Резерв | принятое решение и внутренняя политика, если есть | кем и для чего резерв был зафиксирован? |
| Полномочия | учредительные и внутренние документы бизнеса | кто вправе принимать и оформлять конкретное решение? |
Ни одна строка не заменяет проверку другой. Например, платёж в календаре не подтверждает остаток, а выписка не объясняет, какие обязательства наступают дальше. Если в данных есть неопределённость, её лучше оставить отдельным статусом «нужна проверка», чем скрыть внутри итоговой суммы.
Как не спутать поступления и дебиторку
Дебиторка может стать поступлением, но на дату проверки это не одно и то же. Для нейтрального обзора разделите как минимум три статуса: деньги уже получены, поступление подтверждено документом или реестром, поступление только ожидается.
Такая отметка нужна не для прогноза и не для обещания результата. Она показывает, где решению не хватает доказательства. Если деньги связаны с рассрочкой или отложенной оплатой, используйте отдельный реестр и не включайте ожидание в остаток без подтверждения.
Платёжный календарь как список дат и оснований
Платёжный календарь помогает расположить обязательства по датам и увидеть, каких данных не хватает. Он фиксирует основания платежей и ответственных за проверку.
В календаре полезно сохранять не только сумму, но и основание: договор, счёт, расчёт, уведомление или иной первичный источник. Сроки налоговых обязательств нельзя брать из чужой таблицы или из общей статьи: их сверяют по актуальным данным конкретного бизнеса и официальным источникам.
Резерв — это отдельное решение, а не остаток «на всякий случай»
Резерв имеет смысл учитывать, только если он действительно принят владельцем и понятны его назначение и правила пересмотра. Нельзя автоматически назвать часть остатка резервом, чтобы получить красивый ответ, и нельзя автоматически игнорировать существующее решение о резерве.
Если резерв не оформлен или его назначение неясно, это вопрос для финансового владельца. В статье не устанавливается, нужен ли резерв конкретной клинике и каким он должен быть.
Документы и полномочия определяют, кто принимает решение
Способ и оформление личного распоряжения деньгами зависят от организационно-правовой формы, налогового режима, документов бизнеса и полномочий конкретного лица. Эти данные нельзя достоверно вывести из остатка, выручки или одной таблицы.
Материал носит общий информационный характер. Допустимый способ и оформление решения определяются по организационно-правовой форме, налоговому режиму, документам бизнеса и полномочиям лица; конкретное решение принимается с бухгалтером и юристом по актуальным данным.
Короткий рабочий цикл
- Выберите дату среза и сохраните источники остатка.
- Разнесите деньги, подтверждённые поступления и ожидания по разным статусам.
- Соберите обязательства с датой, основанием и ответственным за проверку.
- Отдельно отметьте принятый резерв и документы о полномочиях, если они есть.
- Зафиксируйте неопределённости, не подставляя вместо них оценку.
- Передайте собранные данные бухгалтеру и юристу для конкретного решения.
Этот цикл помогает подготовить фактуру для решения, но сам по себе не определяет его допустимость или сумму.
Ошибки, которые делают остаток обманчивым
| Ошибка | Почему она опасна | Что сделать вместо этого |
|---|---|---|
| Считать остаток свободной суммой | обязательства и даты платежей остаются вне оценки | составить список обязательств с источниками |
| Сложить фактические деньги и ожидания | ожидание выдаётся за подтверждённое поступление | разделить статусы поступлений |
| Назначить резерв задним числом | в отчёте появляется правило без решения владельца | показать факт отсутствия или неясности решения |
| Использовать общий налоговый срок | режим и обстоятельства конкретного бизнеса могут отличаться | проверить актуальные данные у бухгалтера и в официальных источниках |
| Давать совет о способе изъятия | форма бизнеса и полномочия не подтверждены | остановиться на чек-листе и передать вопрос юристу |
Вопросы собственника
Почему нельзя просто ориентироваться на банковскую выписку?
Выписка подтверждает движение и остаток на счёте, но не показывает автоматически все будущие обязательства, статус ожидаемых поступлений и документы о полномочиях. Она нужна как один из источников, а не как готовый ответ.
Какой период брать для проверки ликвидности?
Единого периода нет. Его выбирает владелец с финансовым специалистом по ситуации и составу обязательств. Важнее, чтобы у каждого платежа была дата и основание.
Можно ли считать дебиторку деньгами?
Нет. В ней фиксируют ожидаемые поступления, но не заменяют ими подтверждённый остаток. Статус и основания дебиторки проверяют отдельно.
Кто должен подтвердить итоговое решение?
Конкретное решение требует актуальных данных бизнеса и проверки полномочий. Его принимают с бухгалтером и юристом; статья даёт только порядок подготовки фактов.
Если вопросы о деньгах остаются без источника
На бесплатной диагностике за 40 минут можно зафиксировать дату среза, перечень источников и один следующий проверяемый шаг. Диагностика не рассчитывает сумму для личного распоряжения деньгами, не определяет способ оформления и не заменяет консультацию бухгалтера или юриста.